【法人課税】賃上げ促進税制の見直し(令和8年度税制改正)
改正前と比較して、賃上げ促進税制の見直しについて理解しましょう!
企業の賃上げ機運を後押ししてきた「賃上げ促進税制」ですが、令和8年度(2026年度)を巡る税制改正において、制度の抜本的な整理・縮減が進められることとなりました。
企業の収益状況や人手不足の偏在、会計検査院からの指摘などを踏まえ、大企業向け措置の前倒し廃止をはじめとする大幅な見直しが行われます。
本改正の要点と実務上の影響を整理します。
1. 改正の背景:制度の見直しに至った理由
今回の見直しには、主に以下の3つの観点が強く影響しています。
- 大企業の収益・内部留保の充実と人的投資の自発的要請
大企業において内部留保や現預金が積み上がる中、コーポレートガバナンス改革を通じて自律的な人的投資が求められていること、また大企業への税制優遇が中小企業の人手不足を一層助長しかねない懸念が生じていたこと。 - 会計検査院による指摘
教育訓練費にかかる上乗せ措置において、「教育訓練費の増加額そのものを税額控除額が上回るケースがある」という過度なインセンティブ構造が問題視されたこと。 - 政策効果の集中と正常化
賃上げの裾野を広げつつも、物価に負けない実質賃金の定着と制度本来の役割を検証し、過剰な優遇措置を適正化していくこと。
2. 企業規模別の見直し内容と廃止スケジュール
基本方針に基づき、各区分の取り扱いは以下のように整理されます。
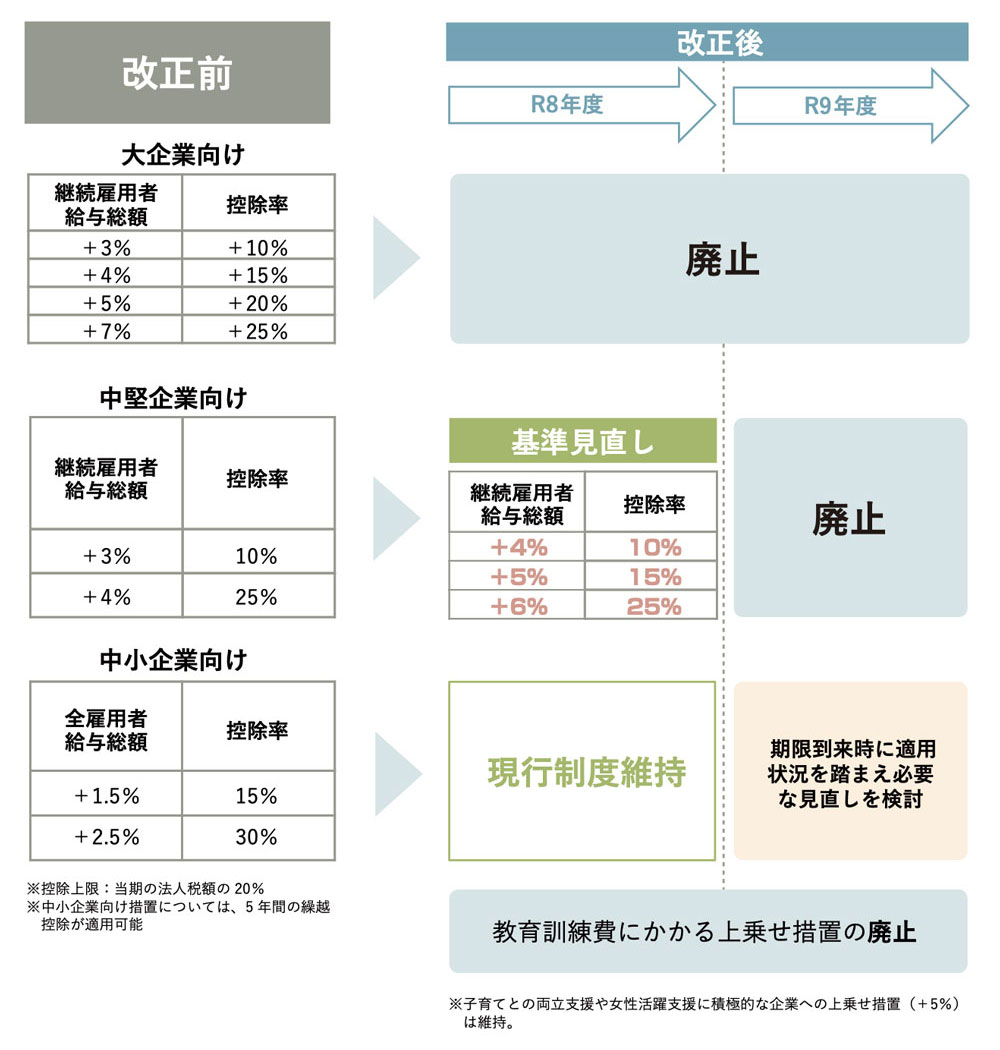
参照元:財務省パンフレット
| 区分 | 令和8年度における取り扱い・見直し内容 |
| 大企業向け措置 | 令和7年度末をもって廃止(前倒し廃止) 当初予定されていた適用期限(令和8年度末)を待たずに終了となります。 |
| 中堅企業向け措置 | 要件を見直した上で、適用期限(令和8年度末)をもって廃止 物価を上回る安定的な賃上げインセンティブとして機能するよう要件を厳格化・再編し、期限到来とともに終了します。 |
| 教育訓練費の上乗せ措置 | 全規模共通で令和7年度末をもって廃止 費用の増加額を控除額が上回る逆転現象への指摘を受け、上乗せ枠が廃止されます。 |
| 中小企業向け措置 | (※繰越控除措置を含め、人手不足や物価高に直面する中小企業の賃上げ支援として継続・重点化) |
3. 実務上の留意点と今後の対応
- 大企業における適用終了への備え
大企業向け措置は令和7年度末で終了するため、令和8年度以降に開始する事業年度では本税制による法人税額控除を見込むことができません。今後の賃上げ・待遇改善計画は、税制優遇に依存しない自律的な人的資本経営の枠組みで策定する必要があります。 - 教育訓練費上乗せ措置の終了に伴う影響把握
これまで大きな税額控除効果をもたらしていた「教育訓練費の増加に伴う上乗せ(+5%〜+10%)」が令和7年度末で廃止されるため、令和8年度の税額控除額は従来よりも縮小する見込みです。決算・税額試算の前提を早期に見直すことが求められます。 - 中堅企業における見直し後要件の確認
中堅企業向け措置は令和8年度末まで継続するものの、要件の見直しが適用されます。適用を検討する際は、従来の基準(給与増加率3%以上など)からどのように改定されたかを最新の省令・通達等で精査し、達成可能性を検証しておく必要があります。
京都ミライズ税理士法人からのワンポイントアドバイス
中小企業については繰越控除を含めて、継続して適用可能です。