【消費課税】インボイス制度導入に係る経過措置の見直し(令和8年度税制改正)
インボイス制度導入に係る経過措置の見直しについて理解しましょう!
令和5(2023)年10月のインボイス制度開始に伴い、小規模事業者の税負担や事務負担を軽減するために設けられた各種の経過措置は、制度の定着状況や取引環境の変化を踏まえ、順次見直しや適用期限への対応が進められています。
令和8年度の税制改正においても、事業者の経営への急激な影響を抑えつつ、適正な課税環境へと円滑に移行するための重要な見直しが盛り込まれています。
インボイス発行事業者となった小規模事業者に関する経過措置(いわゆる2割特例)の見直し
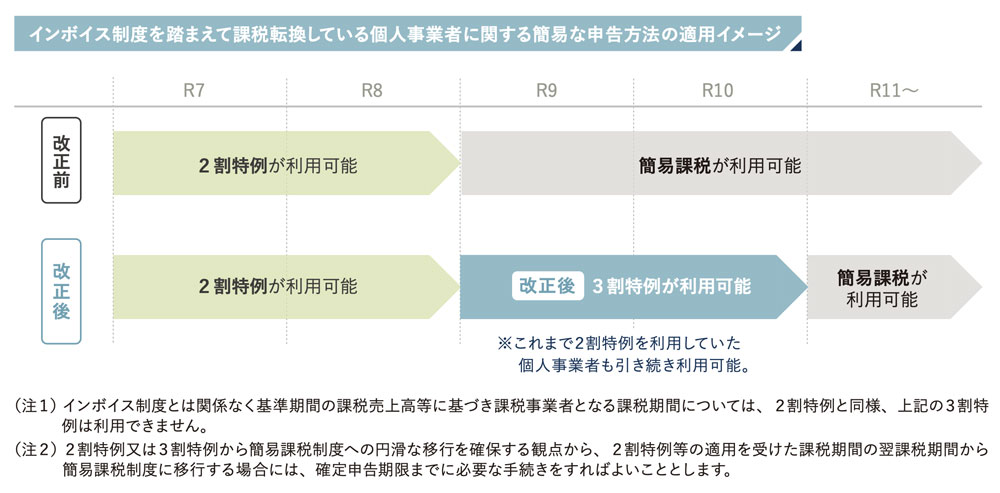
参照元:財務省パンフレット
制度の趣旨と現行の枠組み
「2割特例」は、免税事業者がインボイス発行事業者(適格請求書発行事業者)となった場合に、納付する消費税額を売上税額の2割(80%控除)とすることができる緩和措置です。事務負担の大きい「本則課税」や「簡易課税」の計算を行わずに申告できるため、小規模事業者の初期負担を大幅に抑える役割を果たしてきました。
改正・見直しのポイント
- 適用期限と段階的な移行
2割特例は当初、「令和5年10月1日から令和8年9月30日までの日の属する各課税期間」を対象とする3年間の時限措置として導入されました。この期限を迎えるにあたり、制度終了に伴う税負担の急増を懸念する事業者の実情を考慮し、円滑な終了および本則課税や簡易課税制度への移行支援策が講じられています。 - 簡易課税制度の選択特例・手続きの柔軟化
特例の終了後に簡易課税制度へ移行する場合、通常であれば課税期間開始前の届け出が必要となりますが、事業者が不測の不利益を被らないよう、届出書の提出時期に関する柔軟な措置が維持・整理されています。 - 実務上の留意点
事業者は、特例期間の満了時期に合わせて、自社の「みなし仕入率」を用いた簡易課税と本則課税のどちらが税負担や事務コストの面で有利であるかを、あらかじめ試算・検討しておくことが不可欠です。
免税事業者からの課税仕入れに係る税額控除に関する経過措置(いわゆる8割控除)の見直し
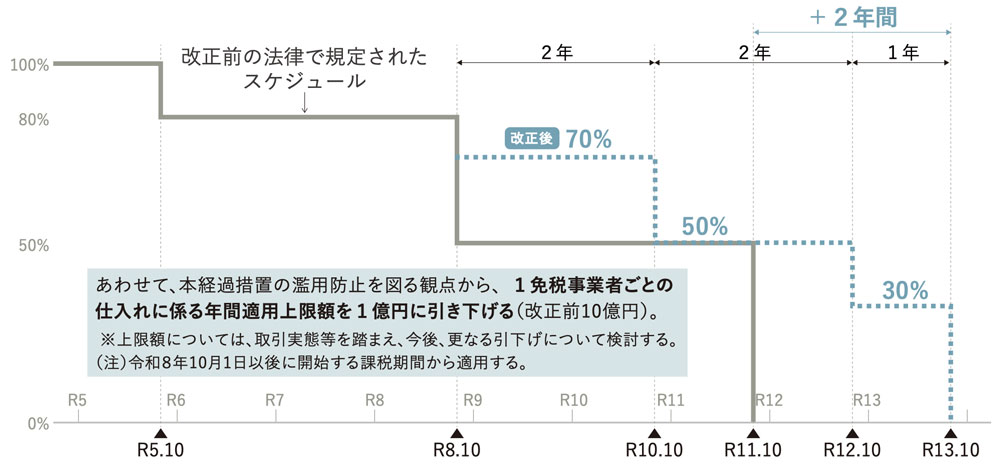
参照元:財務省パンフレット
制度の趣旨とスケジュールの推移
買い手(課税事業者)側において、免税事業者等からの課税仕入れであっても一定割合を仕入税額控除できる経過措置です。取引からの免税事業者の急激な排除を防ぐ目的で設けられ、制度開始からの3年間は「80%控除」が適用されています。
| 適用期間 | 控除割合 |
| 令和5年10月1日 ~ 令和8年9月30日 | 80% 控除(いわゆる8割控除) |
| 令和8年10月1日 ~ 令和10年9月30日 | 70% 控除(いわゆる7割控除への緩和) |
| 令和10年10月1日 ~ 令和12年9月30日 | 50% 控除 |
| 令和12年10月1日 ~ 令和13年9月30日 | 30% 控除 |
| 令和13年10月1日以降 | 控除不可(0%) |
改正・見直しのポイント
- 80%控除から70%控除への切り替え(激変緩和措置の見直し)
令和8(2026)年10月1日以降の課税仕入れから、控除割合は当初予定されていた「50%」ではなく、激変緩和措置として新設された「70%」へと引き下げられます。当初の想定(50%)より負担増は緩やかになるものの、80%控除の期間と比べると買い手側の消費税負担は増加するため、免税事業者との取引条件等の確認は引き続き重要となります。 - 下請法・独占禁止法上の配慮と価格交渉
控除割合が70%に下がることを理由として、一方的な取引価格の引き下げや取引停止を行うことは、独占禁止法や下請法において問題となるおそれがあります。適正な価格転嫁や協議プロセスの遵守がこれまで以上に強く求められます。 - 会計・請求書管理システムの改修
事業者の経理実務においては、令和8年10月1日を境に仕入税額控除の計算設定を70%控除へ切り替える必要があります。取引日付(納品日や役務提供完了日)に応じた税額控除率の正確な判定と、システム対応が求められます。
令和8年度は、インボイス制度導入時に設けられた激変緩和措置が大きな節目を迎える年となります。特に「2割特例」の適用期限満了と「免税事業者からの仕入れに係る8割控除から7割控除への移行(段階的引き下げ)」は、売り手・買い手の双方に直接的な影響を及ぼします。
自社の課税方式の選択(本則・簡易)の見直しや、取引先との条件確認、システムの税率設定の準備など、期限直前になって慌てることのないよう早めのシミュレーションと対策を進めておきましょう。
京都ミライズ税理士法人からのワンポイントアドバイス
3割特例が使えるのは個人事業者のみとなるため、令和8年10月1日以降に開始する事業年度から法人は特例が使用できなくなります。
また令和8年10月1日以降のインボイスがない事業に対する課税仕入れは、8割控除から7割控除に減少します。